Vergleichsmerkmale festlegen
Wählen Sie Merkmale, die fachlich eine Identität beschreiben. Ein Name allein ist häufig zu schwach. Eine interne Kennung kann hilfreicher sein, sofern sie zuverlässig vergeben wurde. Auch E-Mail-Adressen sind nicht in jedem Zusammenhang eindeutig, etwa bei gemeinsam verwendeten Postfächern.
Trennen Sie die Frage nach identischen Datensätzen von der Frage nach ähnlichen Schreibweisen. Unterschiedliche Großschreibung oder Leerzeichen können Vergleichsergebnisse beeinflussen. Bereinigen Sie solche Formen nur in einer nachvollziehbaren Vergleichsansicht und erhalten Sie die Originalwerte.
Kandidaten statt automatische Löschungen
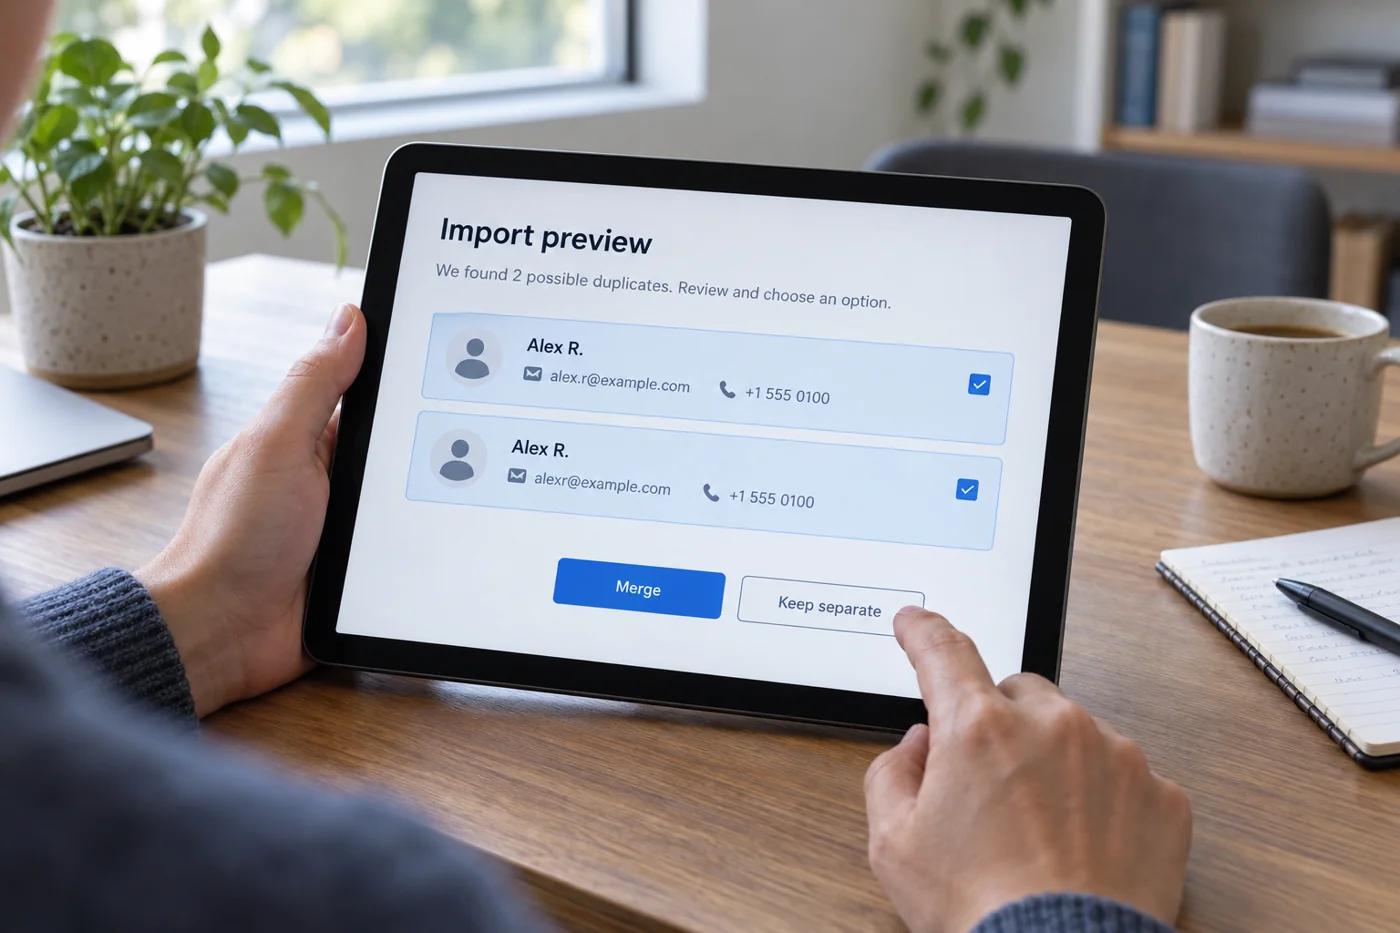
Erstellen Sie zunächst Gruppen möglicher Dubletten. Prüfen Sie in jeder Gruppe, welche Informationen übereinstimmen und welche voneinander abweichen. Ein Datensatz kann eine aktuellere Adresse enthalten, während ein anderer die wichtige Vorgangsreferenz besitzt.
Entscheiden Sie, ob Zusammenführen, getrennt Beibehalten oder weitere Klärung nötig ist. Bei einer Zusammenführung muss feststehen, welcher Wert übernommen wird und wie zugehörige Aufgaben oder Anhänge erhalten bleiben. Das bloße Entfernen einer Zeile kann diese Beziehungen unterbrechen.
Entscheidungen und Import getrennt prüfen
Führen Sie eine kurze Liste der bearbeiteten Gruppen mit Entscheidung und verantwortlicher Person. Dadurch lassen sich Rückfragen später beantworten. Bei großen Beständen kann eine zweite Person einige strittige Fälle kontrollieren, bevor der bereinigte Stand freigegeben wird.
Importieren Sie zunächst einen kleinen Ausschnitt in einen Testbereich. Prüfen Sie, ob das Ziel anhand vorhandener Kennungen aktualisiert oder neue Einträge erzeugt. Eine bereinigte Quelldatei verhindert keine neuen Dubletten, wenn derselbe Import versehentlich zweimal angelegt wird.
Bewahren Sie den ursprünglichen Export und den bereinigten Importstand unterscheidbar auf. Notieren Sie die Veränderung der Datensatzanzahl und erklären Sie größere Abweichungen. Die Zahl allein beweist keine Qualität, hilft aber, unbeabsichtigte Verluste oder zusätzliche Einträge zu erkennen.
Bewahren Sie bei einem strittigen Paar beide Einträge bis zur Klärung. Eine auffällige Ähnlichkeit ist ein Anlass zur Prüfung, keine ausreichende Begründung für unwiderrufliches Zusammenführen.